
La contabilización de documentos es, en la mayoría de los despachos, la tarea que más horas consume y menos criterio profesional requiere. No es difícil: es repetitiva, llega desordenada y no termina nunca. Esta guía explica cómo se automatiza hoy ese proceso con inteligencia artificial en una asesoría, qué partes conviene delegar y cuáles deben seguir en manos del asesor.
El problema no es contabilizar, es todo lo que rodea a contabilizar
El trabajo real no empieza en el asiento. Empieza mucho antes: los documentos llegan por vías distintas —correo, mensajería, carpetas compartidas—, con calidad desigual y sin avisar. Buena parte del esfuerzo se va en tareas que no son contabilidad: identificar de qué cliente es cada documento, comprobar si es realmente una factura, detectar qué le falta, reclamarlo y, solo entonces, decidir a qué cuenta va. Cuando se multiplica por decenas de empresas, el cuello de botella no es el conocimiento contable del equipo: es el volumen.
Las cinco fases de una contabilización asistida por IA
1. Captura multicanal
Todos los documentos confluyen en un único punto de entrada, con independencia de su origen —correo, mensajería o carpeta—. El sistema registra de dónde viene cada uno, con qué asunto y con qué instrucción lo envió el cliente, de modo que siempre puede rastrearse el origen.
2. Extracción de datos
De cada documento se extraen los campos relevantes: proveedor, NIF del emisor, número de factura, fecha, base imponible, IVA y total. Esos campos quedan editables, porque el objetivo no es una caja negra, sino una propuesta revisable.
3. Clasificación y control de calidad
Aquí está una de las aportaciones menos evidentes y más útiles: el sistema separa lo que sí es una factura de lo que no lo es y de lo que está incompleto. Detecta que un documento es un albarán de entrega —sin base imponible ni número—, una factura proforma o un simple aviso de cobro de un portal. E identifica ausencias con consecuencias fiscales: si falta el NIF del emisor, no puede deducirse el IVA soportado. Son incidencias que, revisadas a mano y con prisa, se cuelan y aparecen tarde.
4. Propuesta de cuenta contable con criterio explicable
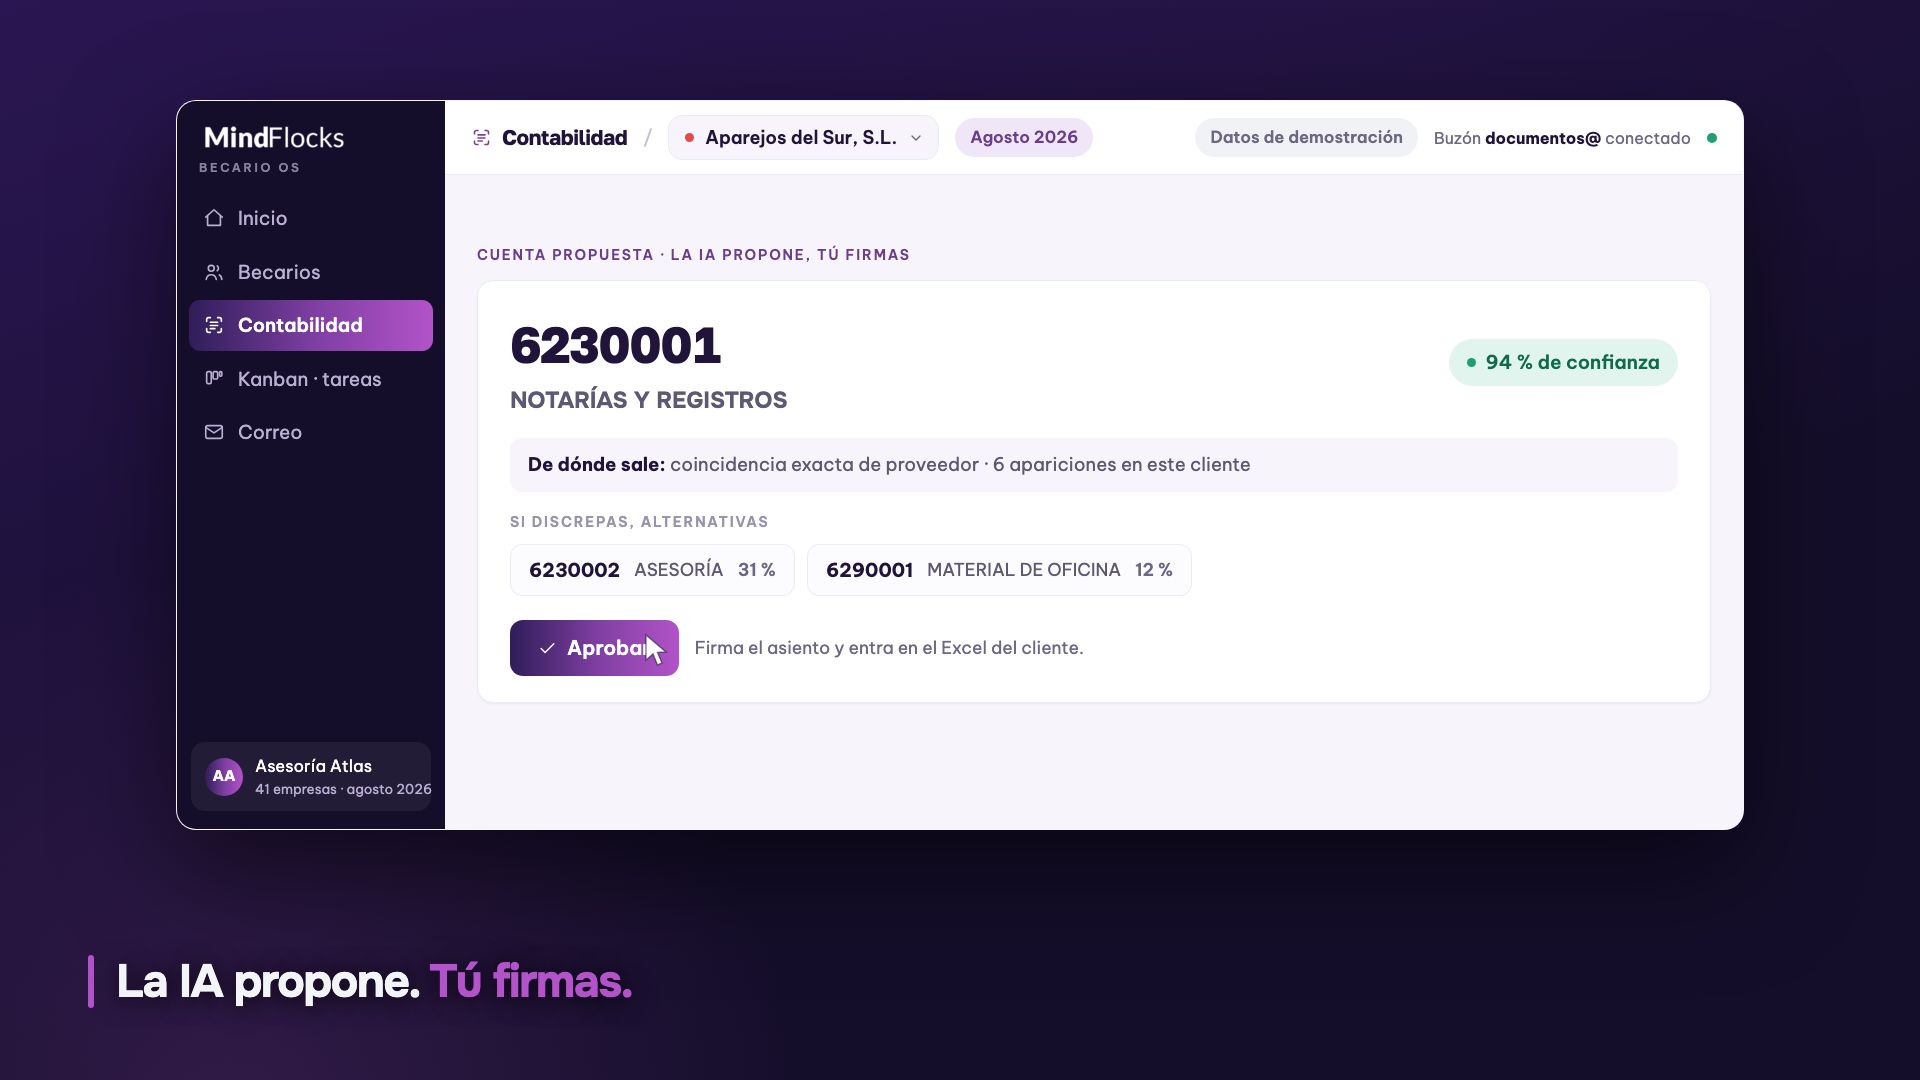
Para cada documento válido se propone una cuenta, acompañada de dos elementos imprescindibles: un nivel de confianza y una explicación en lenguaje claro de por qué se propone esa cuenta —por ejemplo, una coincidencia exacta del proveedor repetida varias veces en ese mismo cliente, o una regla del despacho para determinado tipo de gasto—. Si la confianza queda por debajo del umbral definido por el despacho, se avisa expresamente de que conviene revisar antes de aprobar. Y cuando el criterio ha cambiado con el tiempo, se advierte: si los últimos meses ese proveedor va a una cuenta distinta a la del histórico, el asesor debe saberlo antes de decidir.
Este es el punto donde muchos proyectos de automatización fracasan: una propuesta sin explicación obliga a rehacer el trabajo para comprobarla. Una propuesta que muestra su razonamiento se valida en segundos.
5. Aprobación humana y entregable
La aprobación es del profesional, individualmente o en lote, viendo exactamente qué entra y qué queda fuera. El resultado no es un botón mágico: es el entregable habitual del cliente —su libro diario del periodo con el formato que ya usa—, acompañado de una hoja de incidencias con lo que no ha podido entrar y por qué.
Un solo correo por cliente: la parte que ahorra más fricción
Reclamar documentación es una de las tareas más ingratas del cierre. En lugar de escribir al cliente cada vez que aparece un problema, las incidencias se van marcando a lo largo del periodo y se agrupan en un único correo por cliente, redactado automáticamente con el detalle mínimo para que pueda identificar cada documento. Se revisa, se edita si hace falta y se envía. El envío nunca es automático: lo autoriza una persona.
Por qué mejora con el uso
Cada corrección del asesor —cambiar una cuenta, repartir una factura entre varios conceptos, ajustar un criterio— realimenta las reglas de ese cliente concreto. El sistema no aplica una contabilidad genérica: aprende la del despacho y la de cada empresa. Con los meses, la proporción de propuestas de alta confianza crece y la revisión se concentra donde de verdad hace falta.
Qué debe seguir haciendo la persona (y por qué)
- Firmar. Ninguna propuesta entra en la contabilidad sin aprobación humana explícita.
- Resolver lo ambiguo. Los casos con confianza baja, criterios cambiantes o facturas que deben repartirse entre varias cuentas.
- Fijar el criterio. El umbral de confianza, las reglas del despacho y el trato de cada cliente son decisiones profesionales, no parámetros técnicos.
- Hablar con el cliente. La IA prepara el correo; la relación sigue siendo humana.
Preguntas frecuentes
¿Sustituye al programa de contabilidad del despacho?
No. Se sitúa antes: prepara y valida el trabajo que después entra en el sistema contable, con el formato de entregable que cada cliente ya utiliza.
¿Qué pasa con los documentos que no son facturas?
Se identifican y se apartan explicando el motivo (albarán, proforma, aviso de cobro), en lugar de contabilizarse por error o descubrirse al cierre.
¿Puede equivocarse al asignar la cuenta?
Puede, y por eso cada propuesta muestra su nivel de confianza, su justificación y alternativas. Por debajo del umbral del despacho se solicita revisión. La decisión final siempre es del profesional.
¿Es compatible con el secreto profesional y el RGPD?
Sí, si se despliega con un enfoque soberano: el conocimiento y los documentos del despacho permanecen en su entorno y el razonamiento se ejecuta en local o en la Unión Europea. Lo explicamos en este artículo sobre la base de conocimiento del despacho.
En resumen
Automatizar la contabilización no consiste en que una máquina «haga los asientos», sino en repartir bien el trabajo: la parte mecánica —recoger, leer, extraer, comprobar, proponer y reclamar— se delega; el criterio y la firma se quedan donde deben estar. Ese reparto es el que convierte un cierre interminable en una revisión ordenada.
¿Quieres ver cómo trabaja hoy un despacho con este enfoque, con su antes, su cómo y sus cifras? Lo contamos en este caso de éxito. Y si te interesa por qué el valor de la IA está en el sistema que la rodea, lo desarrollamos en «No es el modelo, es el harness».